
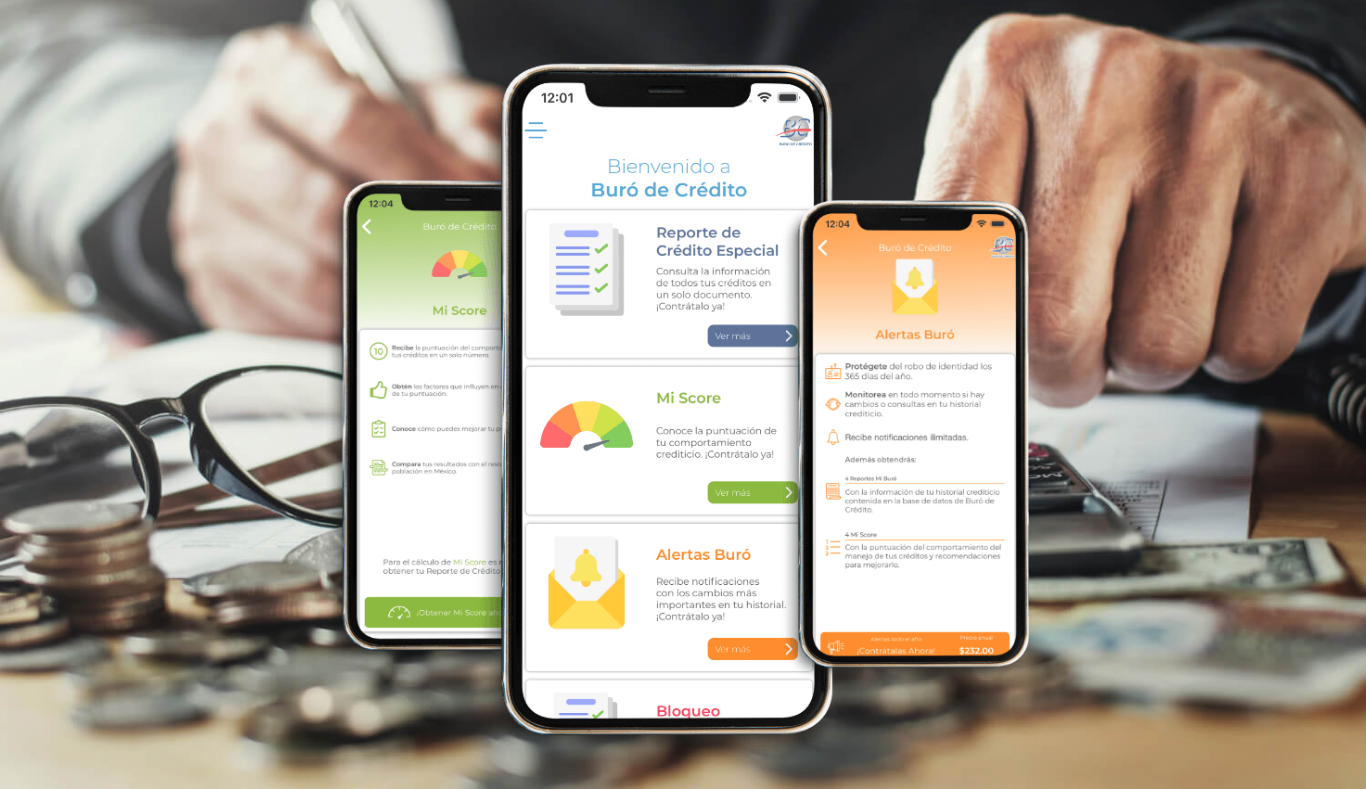
A partir del mes de noviembre de 2026, las personas con adeudos pendientes en México podrán ver cómo ciertos registros negativos desaparecen de su historial en el Buró de Crédito.
Cabe destacar que esta modificación no representa un perdón de deudas, sino la aplicación de los plazos legales establecidos por la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), de acuerdo con el monto adeudado en Unidades de Inversión (UDIS).
Es importante señalar que la desaparición de un registro del reporte no elimina por sí sola la obligación de pago. El tiempo que un historial de atraso permanece visible en las sociedades de información crediticia depende de la cantidad que se debe, en medida de UDIS, un índice cuyo valor cambia conforme a la inflación.
De acuerdo con Condusef, los plazos se dividen en estas categorías:
Deudas de hasta 25 UDIS: desaparecen del historial después de un año.
Deudas mayores a 25 y hasta 500 UDIS: se eliminan después de dos años.
Deudas mayores a 500 y hasta 1,000 UDIS: expiran después de cuatro años.
Deudas mayores a 1,000 UDIS: se borran después de seis años, siempre que el adeudo no supere las 400 mil UDIS, no se encuentre en un proceso judicial y no exista un reporte formal por fraude relacionado con el crédito.
Durante el mes de noviembre, podrían salir del historial aquellos que hayan cumplido exactamente el plazo correspondiente desde su primer incumplimiento de pago, y que también cumplan con los criterios normativos.
Cabe señalar que, si un registro desaparece del Buró de Crédito, no significa que la obligación financiera haya quedado saldada o perdonada.
La eliminación solamente indica que ese adeudo específico deja de mostrarse en el reporte público que consultan las instituciones financieras.
El derecho de cobranza para recuperar los recursos continúa vigente, a menos de que se haya firmado una quita, un acuerdo de reestructura o un finiquito por el pago total.
Si el crédito atrasado continúa activo y existe capacidad de pago, lo más recomendable es acudir directamente con la institución financiera para conocer opciones de liquidación o convenios.